- Las marcas chinas o controladas por grupos chinos sumaron alrededor de 82.400 matriculaciones entre enero y septiembre de 2026.
- BYD destaca entre los fabricantes con mayor presencia, mientras la competencia crece en un mercado que incorpora nuevas marcas y modelos.
Los fabricantes chinos han alcanzado una posición destacada en el mercado español de vehículos electrificados durante los nueve primeros meses de 2026. Las marcas procedentes de China o bajo control empresarial chino concentraron el 37,9% de las matriculaciones de automóviles eléctricos puros e híbridos enchufables entre enero y septiembre, según un análisis publicado por Cinco Días el 7 de octubre. La cifra equivale a aproximadamente 82.405 vehículos y refleja la creciente importancia de estos fabricantes en uno de los segmentos que más está transformando la oferta de automóviles nuevos.
El avance se produce en un contexto de crecimiento general de las matriculaciones de vehículos electrificados en España. Según los datos de ANFAC, las ventas de turismos eléctricos e híbridos enchufables acumularon 217.298 unidades durante los nueve primeros meses del año, con una participación del 23,8% sobre el mercado total de turismos. Dentro de ese volumen, los fabricantes chinos han logrado ampliar su presencia mediante distintas estrategias comerciales, desde la llegada de nuevas marcas hasta el desarrollo de gamas con diferentes tecnologías de propulsión.
BYD se ha convertido en uno de los principales protagonistas de esta evolución. El fabricante chino registró 14.233 matriculaciones de eléctricos puros durante el periodo analizado, superando las ventas acumuladas de Tesla en esa categoría, según los datos recogidos por Cinco Días. Su crecimiento ilustra cómo el mercado español de vehículos eléctricos ha pasado de estar dominado por un número relativamente reducido de fabricantes a ofrecer una competencia cada vez más amplia entre marcas tradicionales y nuevos participantes.
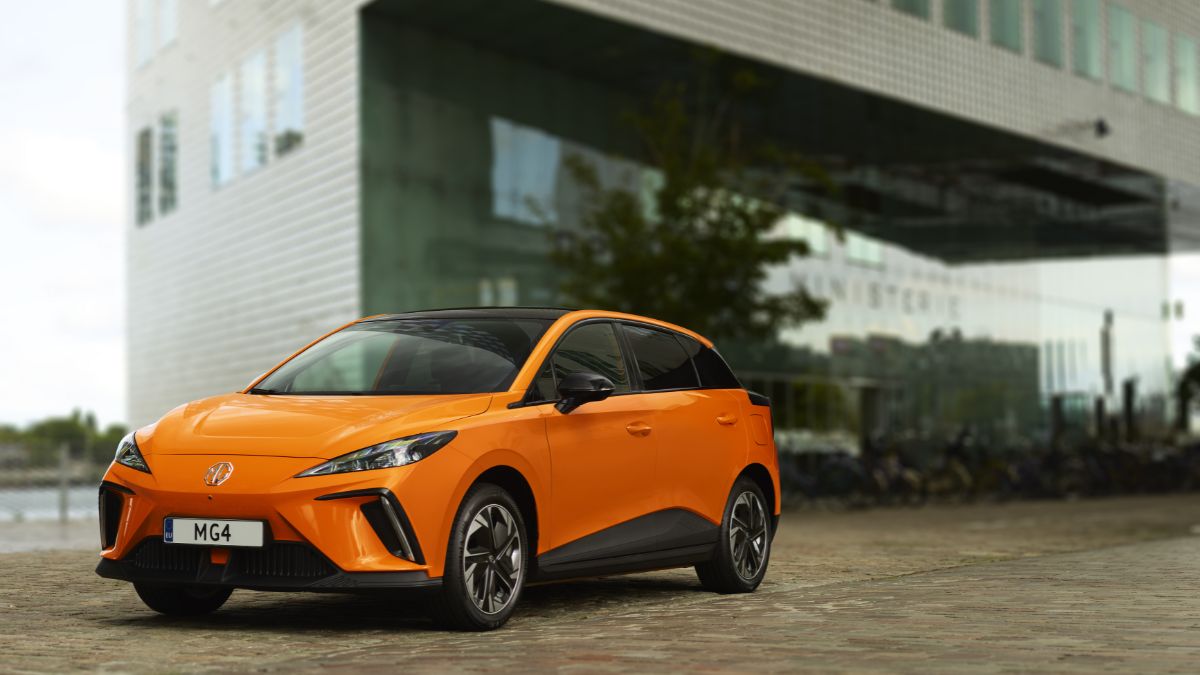
La presencia de fabricantes chinos resulta todavía más importante en el segmento de los híbridos enchufables. Esta tecnología combina la posibilidad de circular en modo eléctrico durante parte de los desplazamientos con la autonomía adicional que proporciona un motor de combustión. El interés comercial de esta configuración ha favorecido la expansión de distintas marcas, entre ellas BYD, Ebro, Omoda, Jaecoo y MG, aunque cada una presenta características empresariales e industriales diferentes.
La clasificación del origen de los fabricantes requiere algunas precisiones. No todos los vehículos incluidos bajo la denominación de marcas chinas se fabrican necesariamente en China, del mismo modo que algunas marcas históricamente europeas están controladas actualmente por grupos empresariales chinos. La procedencia industrial, el domicilio de la matriz y el origen comercial de una marca son criterios distintos que conviene separar para comprender correctamente las estadísticas.
La expansión también se produce en un entorno regulatorio complejo. La Unión Europea aplica derechos adicionales a determinados vehículos eléctricos de batería importados desde China, mientras que los híbridos enchufables no están sujetos a esas mismas medidas específicas. Esta diferencia contribuye a configurar distintas condiciones competitivas para los fabricantes, aunque los precios finales dependen de múltiples elementos, como costes industriales, transporte, equipamientos, impuestos y decisiones comerciales.
Para los consumidores españoles, la entrada de nuevos fabricantes amplía las alternativas disponibles al comparar automóviles eléctricos e híbridos enchufables. Sin embargo, la decisión de compra no depende exclusivamente del precio anunciado o de las especificaciones técnicas. Aspectos como la cobertura de la garantía, la red de asistencia, la disponibilidad de recambios y la evolución del valor de reventa adquieren especial importancia cuando se trata de marcas que todavía están desarrollando su presencia comercial en España.
La existencia de un número creciente de competidores tampoco garantiza que todos consoliden su actividad a largo plazo. El sector del automóvil requiere inversiones elevadas en distribución, homologación, servicio posventa y desarrollo de productos, lo que puede favorecer procesos de concentración o cambios en las estrategias comerciales. Las cifras actuales muestran el avance de los grupos chinos, pero no permiten anticipar por sí solas qué fabricantes mantendrán su cuota de mercado durante los próximos años.
El cierre de 2026 permitirá comprobar hasta qué punto la tendencia observada durante los tres primeros trimestres se mantiene. Los fabricantes chinos ya representan una parte significativa de las nuevas ventas de automóviles electrificados en España, especialmente en los híbridos enchufables, y su evolución será uno de los factores que marcarán la competencia del sector. La transformación afecta tanto a los grupos automovilísticos tradicionales como a los compradores que encuentran una oferta cada vez más diversa de tecnologías, modelos y marcas.